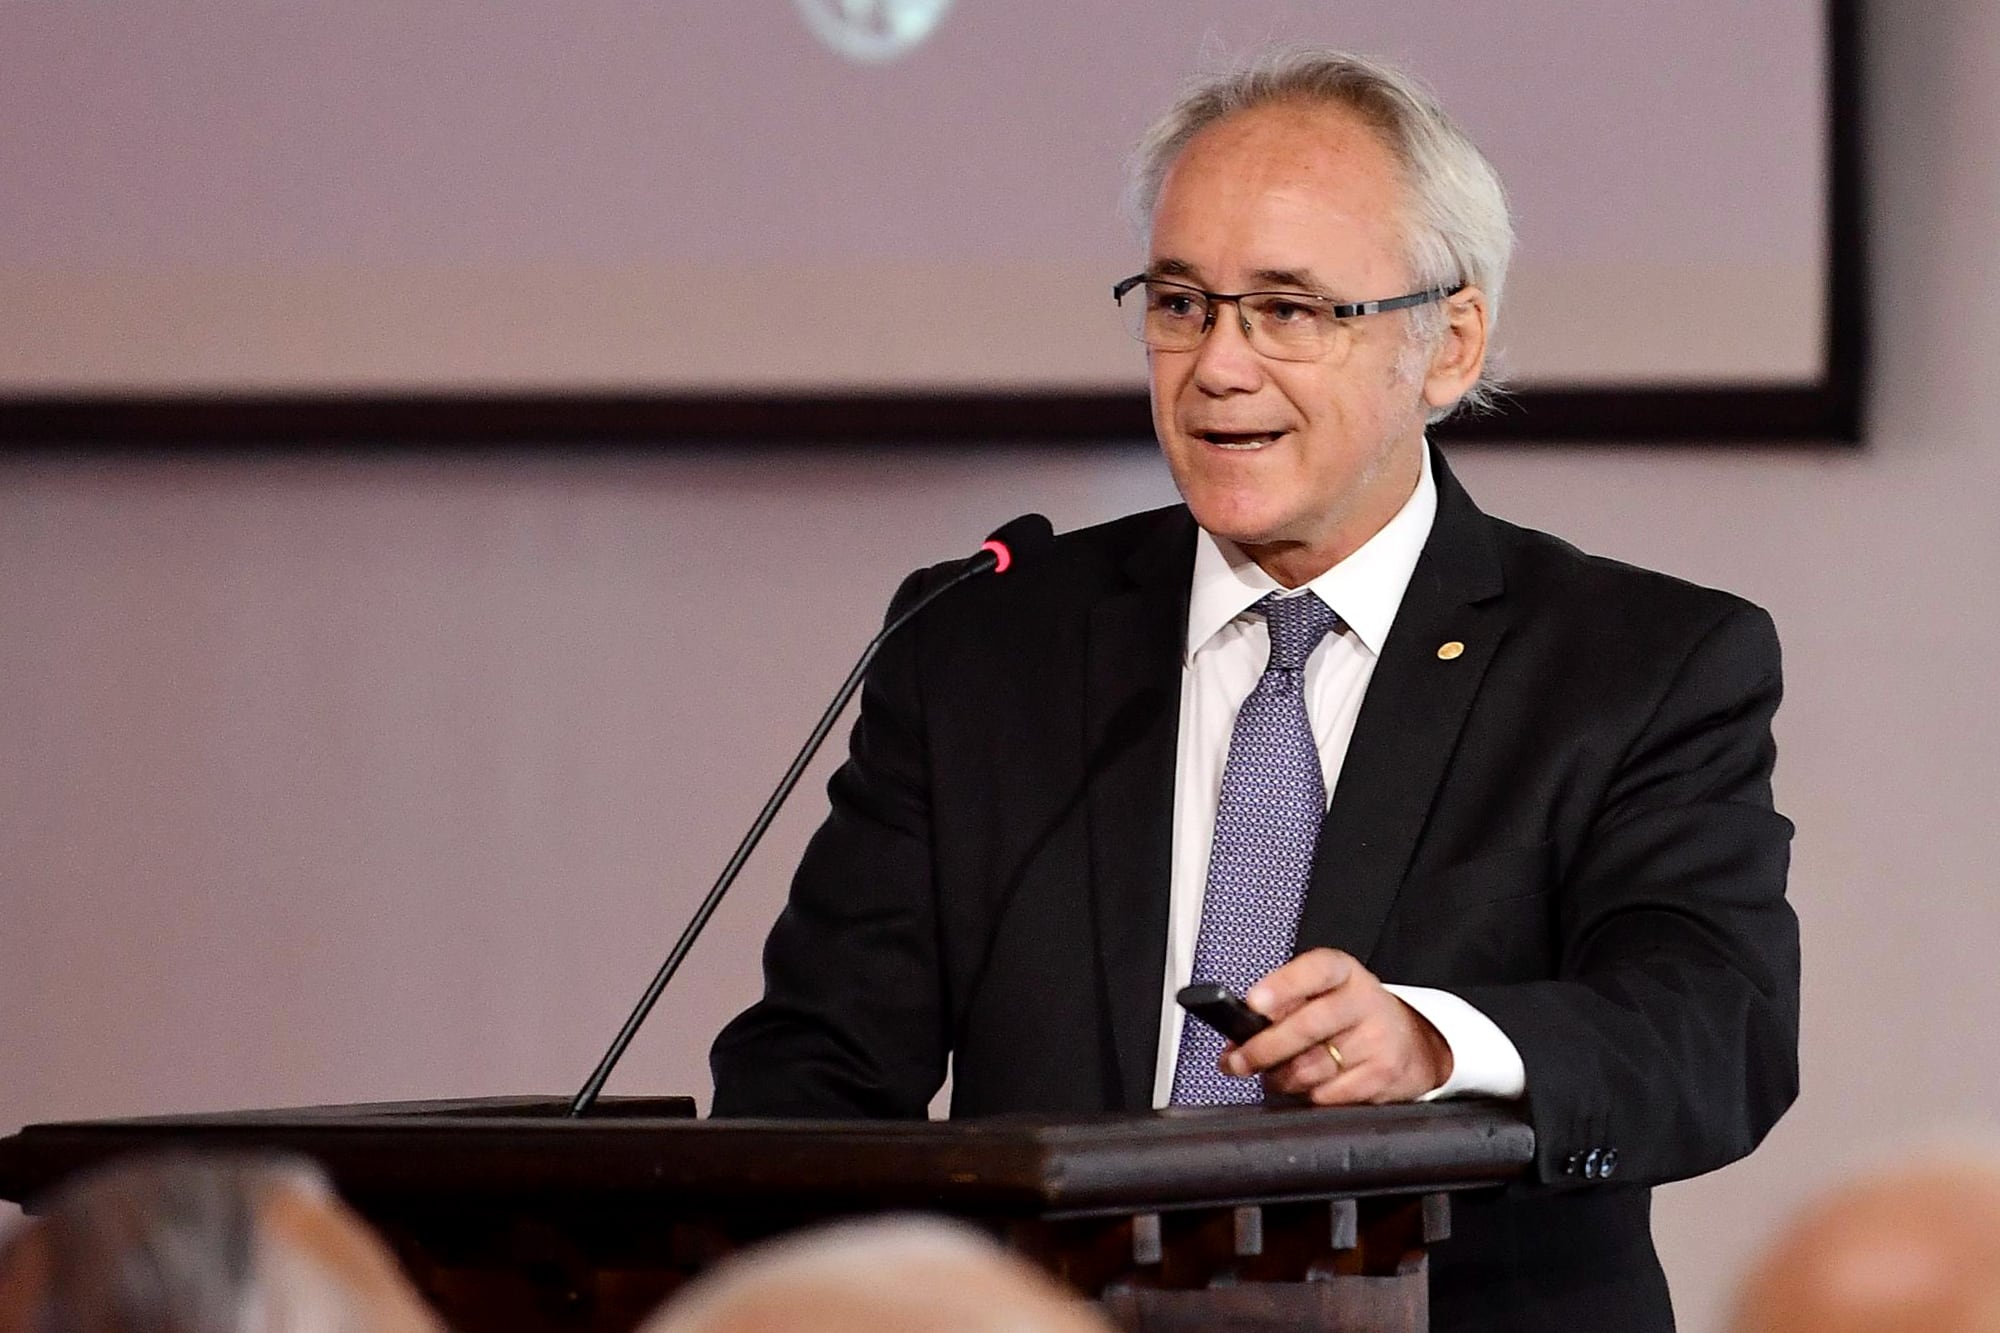
El vicepresidente del BCRA, Wladimir Werning, salió a vender una idea: la mora bancaria ya tocó el techo y el crédito volvería a crecer.
La presentación se hizo a puertas cerradas este lunes en la Universidad Torcuato Di Tella y luego fue publicada por el Banco Central.
El mensaje llega en un momento delicado: los préstamos en dólares al sector privado, que venían en expansión, muestran señales de estancamiento en el mes en curso.
Según las cifras del BCRA al miércoles 21, el crédito en dólares al sector privado cae 0,4% en el mes o aumenta apenas 0,1% en los últimos 30 días.
El funcionario recordó que el sistema bancario pasó de financiar sobre todo al Estado a atender más al sector privado. En ese tramo, el financiamiento a empresas y familias casi se duplicó, del 7,8% al 14,3% del PBI entre diciembre de 2023 y la actualidad.
En paralelo, el financiamiento al sector público cayó del 14,3% al 9,3% del PBI en el mismo período. Es un cambio de escala, pero también una advertencia: el crédito creció con caída de los ingresos.
Aquí aparece la grieta. La mora de las empresas bajó del 4,4% en diciembre de 2023 al 3,8% en agosto de 2026, pero la de los individuos escaló del 2,8% al 12,8%.
La presentación comparó el ratio actual de mora de empresas, 3,8%, con el pico de 2020, cuando era 8,1%. ¿Te parece razonable comparar una economía acotada por restricciones sanitarias con un ciclo crediticio normal?
El dato es sensible porque el Gobierno negó hasta hace algunos días el estancamiento y desestimó una recesión técnica en los últimos dos trimestres. Si septiembre no mostró un rebote formidable, esa posibilidad ya habría quedado atrás.
Werning admitió que el pico actual de mora de las familias supera al de 2019: 12,8% contra 4,9%. En billeteras virtuales, la irregularidad es similar: 31,5% frente a 31,7%.
El propio funcionario reconoció que el costo elevado de refinanciamiento para los individuos incidió en la persistencia de la mora. Y señaló una causa fuerte: los impuestos que pesan sobre el crédito.
La presentación habla de un spread bancario distorsionado: la incidencia de impuestos en la cuota de interés que paga el deudor es alta, cerca del 30% del CFT. Ahí no hay magia: si el crédito sale caro, la mora se aferra.
El relato oficial quiere mostrar que el ciclo de mora terminó y el de crédito se reactiva. El problema es que los números del mes en curso piden cautela: sin rebote claro, el repunte todavía no se ve.
