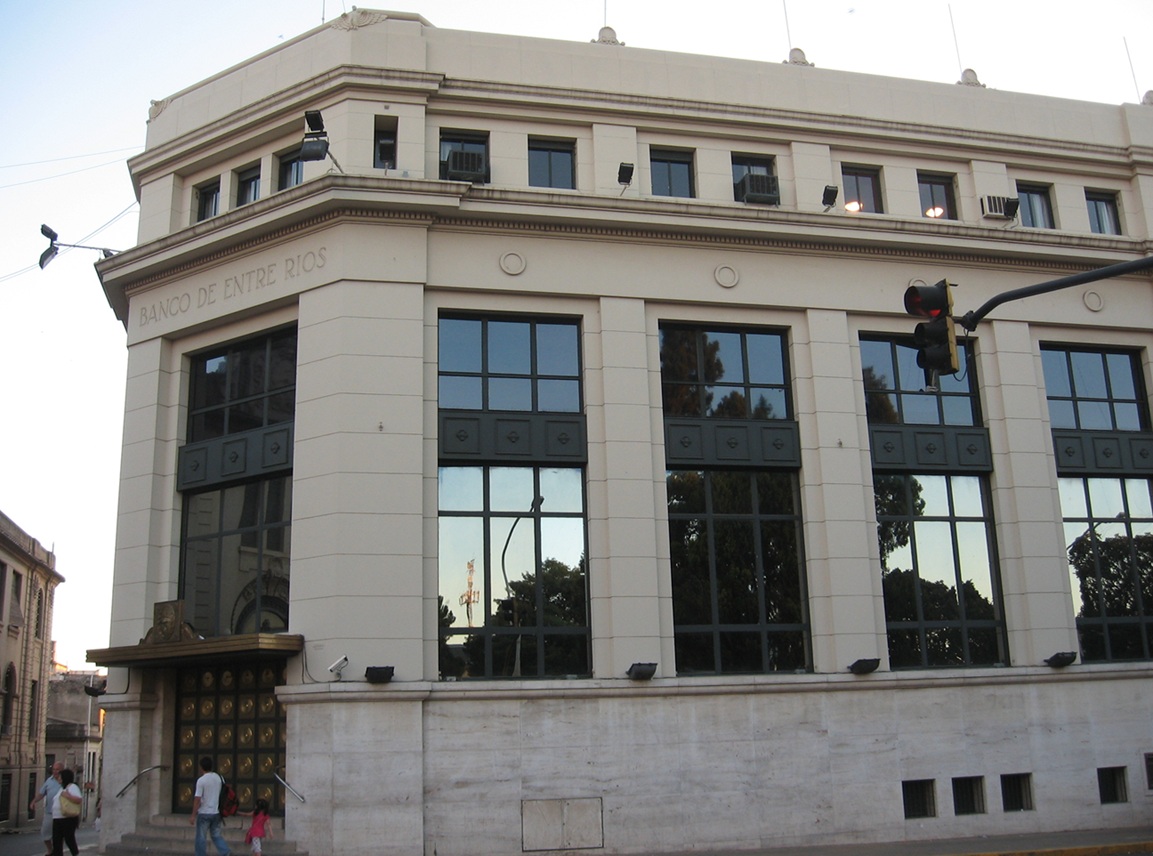
Banco Entre Ríos se metería en una reorganización de peso: el Poder Ejecutivo de Entre Ríos envió un proyecto a la Legislatura provincial para autorizar su fusión con el Nuevo Banco de Santa Fe y el Banco de San Juan. La operación, según la presentación, dejaría a la primera entidad como “absorbente” y “continuadora universal”.
Las tres entidades integran el Grupo Petersen, y el proyecto busca luz verde para las autorizaciones solicitadas por el banco entrerriño en carácter de Agente Financiero. No es un trámite menor: se trata de una reorganización societaria que modifica el mapa bancario de la provincia.
El dato que enciende la discusión es simple: la casa central quedaría en Santa Fe. El Ejecutivo sostiene que la iniciativa no contempla una reducción del servicio que presta el banco como agente financiero de la provincia, pero el cambio de centro de gravedad deja la pregunta en la mesa: ¿qué peso mantiene la provincia en la nueva estructura?
En el texto, se explica que la entidad bancaria alinea la iniciativa con la opinión favorable preliminar del Banco Central de la República Argentina, en su carácter de órgano de contralor. La orientación, según la presentación, apunta a la consolidación patrimonial y a la eficiencia del sistema.
Hay un detalle jurídico que conviene subrayar: la conformidad provincial no sería una obligación del Estado ni una prerrogativa del banco. El proyecto la describe como el ejercicio de una facultad administrativa discrecional, ligada a la relación contractual que el Poder Ejecutivo se reservó.
La operación no se cierra con la ley. Para que la autorización tenga eficacia jurídica plena, el banco deberá aprobar el proceso societario en su ámbito privado y ante las autoridades nacionales. Hasta entonces, la fusión por absorción sigue siendo un trámite en curso, no una realidad consumada.
Leído en frío, vos entendés el mensaje del Ejecutivo: la provincia no estaría obligada a decir que sí, pero tampoco el banco tendría derecho automático. La decisión queda en el terreno político y administrativo, con el BCRA como contralor y la Legislatura como puerta de entrada. Ahí se juega el próximo paso.
El banco, por su parte, apela a una lógica de escala: menos entidades, mayor consolidación patrimonial y un sistema más eficiente. La duda que queda para la discusión legislativa es si esa lógica se traduce en servicio, en presencia y en condiciones para los usuarios entrerrianos. Sin esas respuestas, la fusión sigue siendo letra en un proyecto.
