Scott Bessent volvió a ponerle música de fondo al relato oficial: el secretario del Tesoro de Estados Unidos reivindicó el rescate financiero a la Argentina y dejó abierta la posibilidad de repetir intervenciones similares en los mercados. No fue un detalle menor: llegó después de una semana en la que el riesgo país tocó los 655 puntos básicos, el máximo del año, con tasas internacionales al alza, indicadores internos deteriorados y dudas sobre la continuidad del programa económico después de 2027.
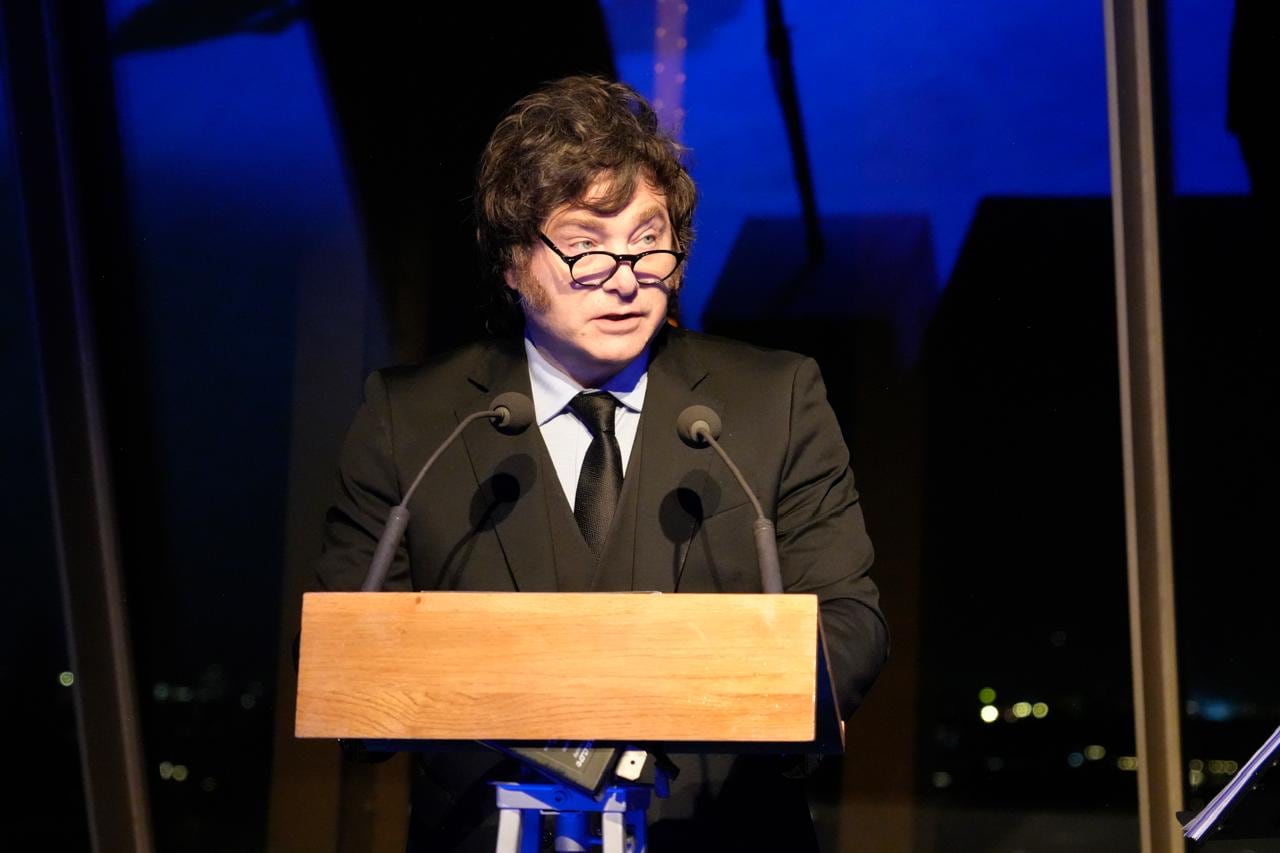
En la entrevista, consultado sobre si estaba dispuesto a intervenir de nuevo, como cuando buscó sostener el yen japonés, Bessent dijo que había actuado “con la bendición del presidente Trump” y bajo la premisa de que “la seguridad económica es seguridad nacional, y la seguridad nacional es seguridad económica”. Ante una repregunta, eligió el antecedente argentino: “Pensemos en lo que hicimos en la Argentina”. Ahí, el presidente Javier Milei apareció como “un gran aliado de Estados Unidos que había impulsado una importante serie de reformas”.
La frase no cae en el vacío. Bessent sostuvo que “su oposición estaba tratando de poner a los mercados en su contra y crear un pánico financiero de cara a las elecciones” de 2025. Es una línea de fuego directa: el gobierno se presenta como el que defendió la estabilidad, y la oposición, como el que habría empujado el pánico. En un año electoral, esa definición no es un simple comentario técnico: es munición política para el debate interno y para la mirada de los inversores.
Del otro lado del mostrador, Carlos Melconian, expresidente del Banco Nación, le puso números y dureza al análisis. “Este tipo de cambio acelera las quiebras”, afirmó al revisar el programa económico. Eligió elogiar la vocación fiscal y la baja de la inflación, pero advirtió que van lentas las reformas del mercado de trabajo, la cuestión impositiva y la remonetización. Para él, esos tres factores explican el estancamiento y el empuje de sectores ganadores, como minería, energía y campo, impulsados por el RIGI.
Melconian describe un 2025 que funcionó con crédito y rebote, distensión real y tensión financiera: “si no venía Bessent, teníamos un problema”. Ahora, en 2026, dice que el cuadro se invierte: distensión financiera y tensión real, con el debate puesto en poder adquisitivo, empleo y salario. Aun con exportaciones genuinas para sostener el récord histórico de la dolarización de los argentinos, el expresidente del Banco Nación advierte que los dólares entran por una ventana y salen por la otra, entre turismo, tarjeta y formación de activos en el exterior.
El boom exportador de Vaca Muerta sigue sosteniendo el esquema, pero las fragilidades están a la vista: reservas y pago de la deuda. La pregunta que deja Melconian no es menor: ¿podrá el año que viene ser de ambas tensiones simultáneas? Si la respuesta es sí, el margen se achica y la política económica pasa de ser un relato de orden macro a una disputa por el bolsillo. Ahí, el respaldo de Estados Unidos importa, pero ¿vos creés que alcanza para tapar la grieta interna?
