El sector maderero volvió a sentarse a la mesa y cerró cuatro aumentos del 1,8% para octubre, noviembre, diciembre y enero. La cifra suena chica, pero acá llega en un momento donde la cadena forestoindustrial está apretada por costos, consumo y obra pública.
El acuerdo fue entre FAIMA y USIMRA, y se aplica bajo el Convenio Colectivo de Trabajo 335/75. No es un ajuste único: son cuatro tramos, todos con carácter remunerativo, aunque con bases salariales distintas según el mes.
Para octubre y noviembre, el 1,8% se calcula sobre los salarios de septiembre de 2026. En diciembre, la referencia pasa a la escala de noviembre, y el aumento de enero de 2027 también se aplica sobre los valores de noviembre.
Aquí entra el dato que no se puede pasar por alto: la industria maderera perdió 6,7% de sus puestos de trabajo registrados entre diciembre de 2024 y diciembre de 2025. En las actividades comerciales vinculadas, la caída fue de 3,5% en el mismo período.
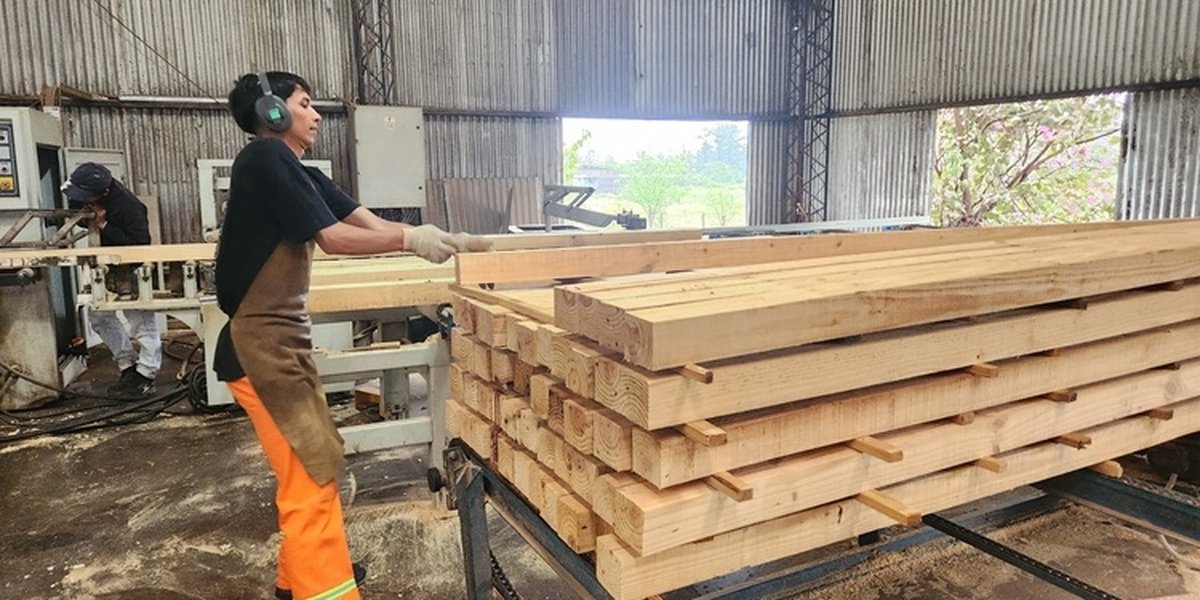
El escenario no es de bonanza. La retracción de la construcción, la paralización de la obra pública, la debilidad del consumo interno y el aumento de costos presionan sobre aserraderos, fábricas de tableros, carpinterías y establecimientos de muebles.
En agosto, FAIMA ya había advertido sobre las dificultades de las pequeñas y medianas empresas del sector. Señaló la caída de la demanda interna, los costos laborales, energéticos y logísticos, las dificultades de financiamiento y el avance de importaciones de productos terminados, especialmente en muebles y carpintería.
La negociación no se hace en el vacío. Cuando el sector busca sostener ingresos, el empleo y la producción, cada porcentaje se lee como una señal de continuidad. Pero también como una prueba de cuánto puede resistir una cadena que depende de la madera, del consumo y de la obra.
El cierre deja una foto clara: el sector aceptó actualizar salarios en un tramo final de 2026 y comienzo de 2027, pero el desafío sigue siendo recuperar actividad. Si la demanda no vuelve, el aumento no alcanza para sostener fábricas, talleres ni puestos de trabajo.
El detalle de las bases salariales importa más de lo que parece. Un mismo 1,8% no produce el mismo efecto si se aplica sobre septiembre o sobre noviembre. En un sector que ya viene con caída de producción, cada ajuste se mide contra la caja, no contra la expectativa.
La pregunta que queda en el aire es si el sector puede volver a crecer con estos números. El salario ayuda a sostener el ingreso, pero la industria necesita demanda interna, financiamiento y una señal clara de que la obra pública no va a seguir parada.
