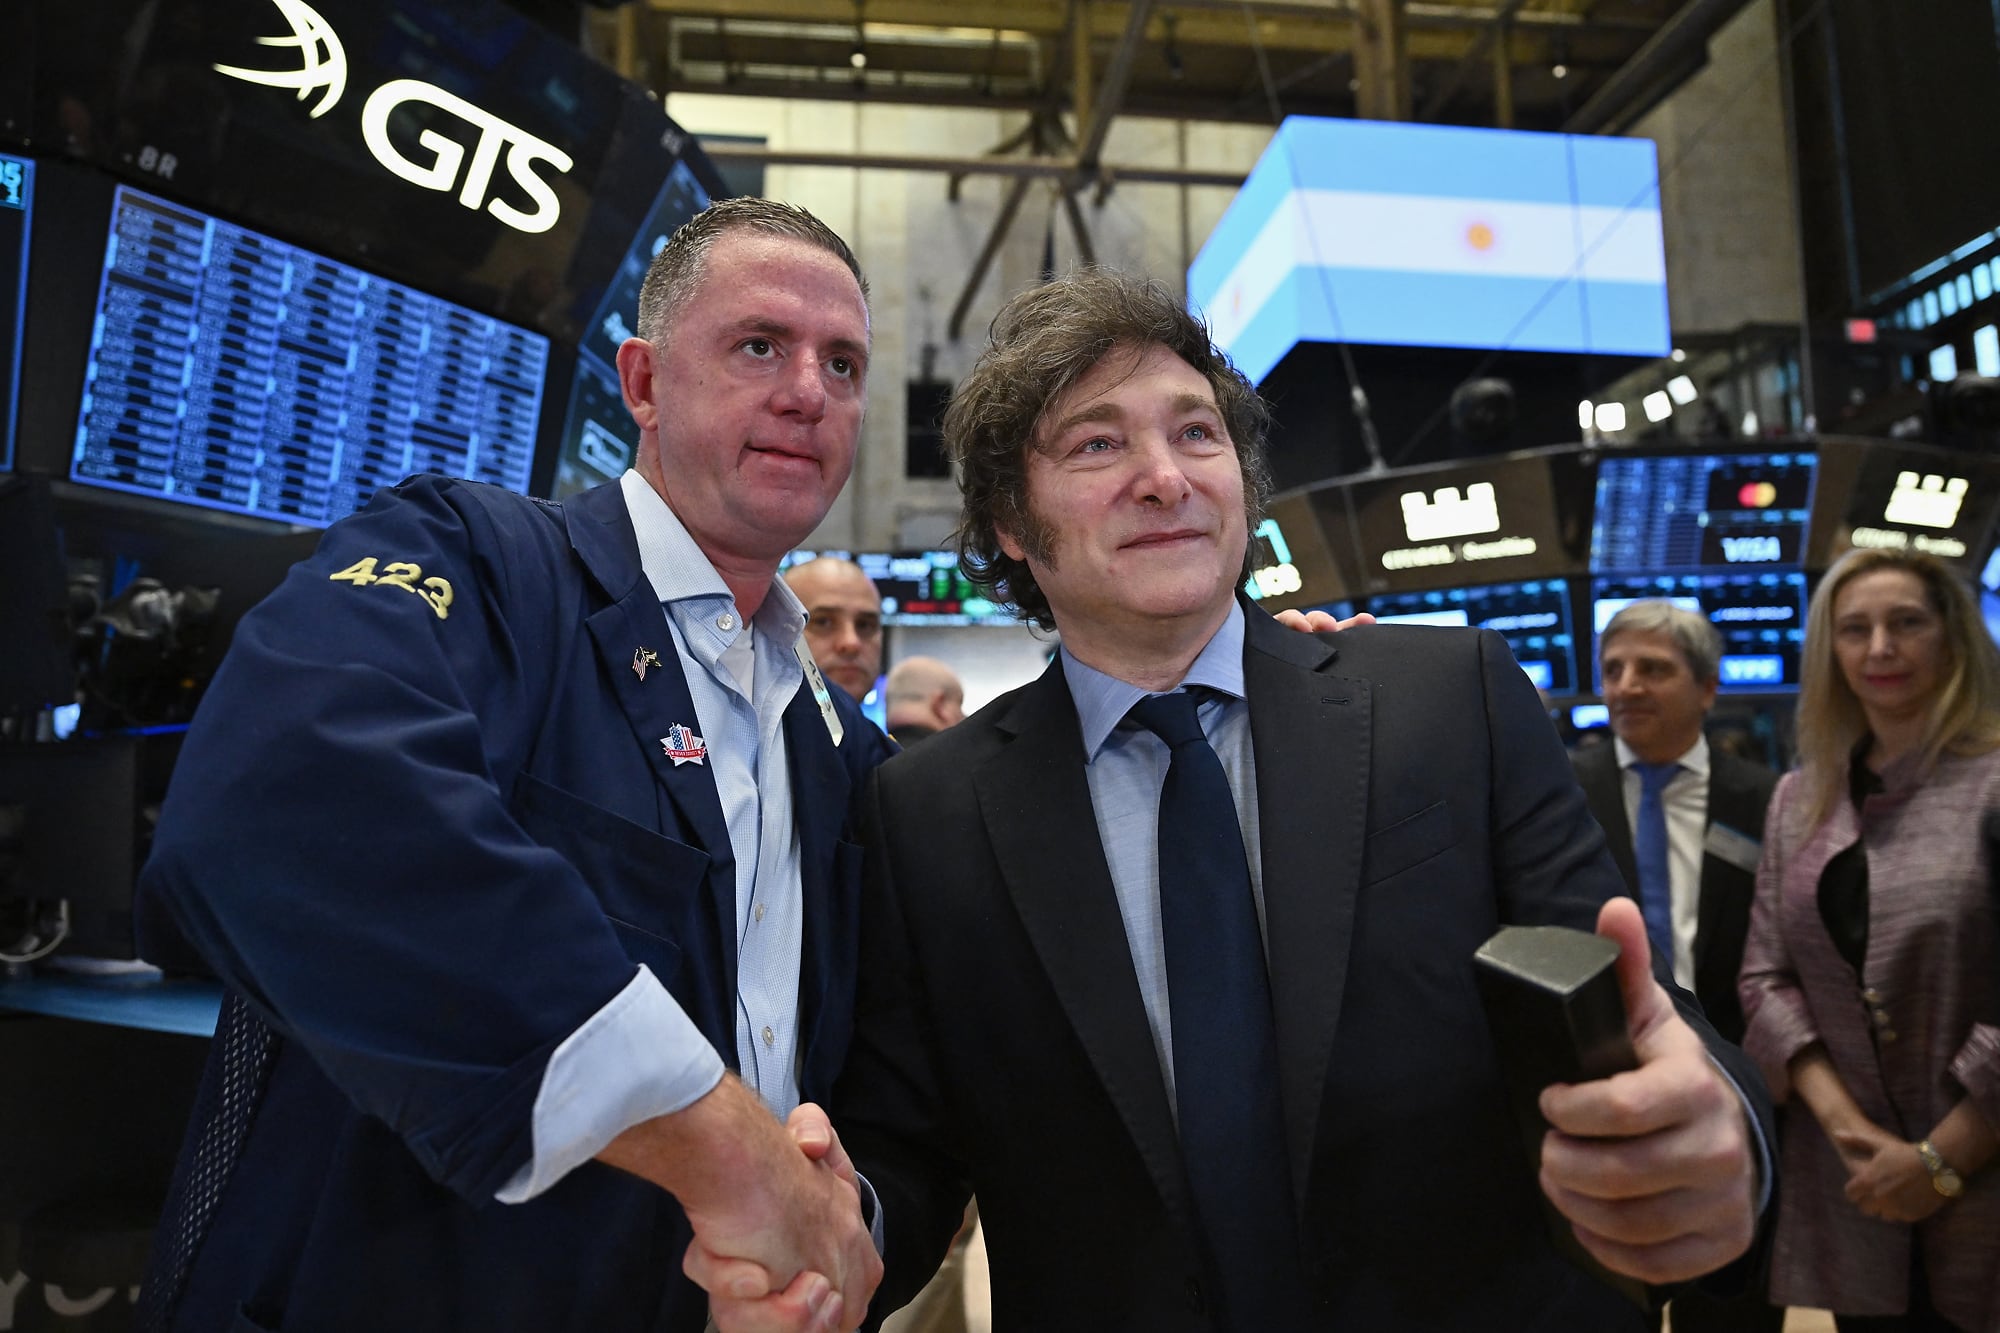
El mercado ya no se pregunta si el Gobierno va a perder el rumbo: se pregunta si el electorado va a seguir bancándolo. A un año de las elecciones presidenciales, las últimas señales de estancamiento pusieron sobre la mesa una duda que crece entre grandes fondos y bancos de Wall Street: si Javier Milei podrá sostener el apoyo electoral con una recuperación que todavía tarda en llegar al bolsillo.
Los números ya no son solo opinión. Los precios de los bonos empezaron a reflejar esa incertidumbre, porque los inversores exigen mayores rendimientos para prestar más allá de los comicios. Y el riesgo país dio un salto a máximos desde las legislativas de 2025, en un contexto internacional también adverso.
“Más que preguntarse si los votantes están dispuestos a cambiar de rumbo, la cuestión será si siguen dispuestos a mantenerlo”, planteó JP Morgan en un informe de esta semana. Para el banco, la estabilización podría haber reducido sustancialmente las distorsiones macroeconómicas sin haber generado todavía todos sus beneficios económicos. Esa frase resume el dilema: la estabilización ya existe, pero el bolsillo todavía no lo celebra.
El mismo informe analizó el último ciclo electoral de la región y las perspectivas para la segunda vuelta entre Lula y Flávio Bolsonaro en Brasil. Después de esa prueba, la “siguiente gran prueba política” sería la Argentina en 2027. Allí se definirá si los avances de la estabilización alcanzan para que los votantes le concedan más tiempo al Gobierno.
El dato de crecimiento de apenas 0,1% en agosto dejó prácticamente definido que la economía ingresó a una recesión técnica en el tercer trimestre. Ante ese escenario, JP Morgan advirtió que aumentan los riesgos a la baja para su proyección de expansión del 1,5% en 2026, aunque mantuvo la previsión del 2,5% para 2027, impulsada por las exportaciones.
El consumo privado, en tanto, se recuperaría solo de manera moderada “si no se produce una recalibración del actual esquema de política económica”, según el informe. No se especificó qué cambios debería incluir. Ese silencio también pesa: el mercado quiere ver señales, no promesas.
Morgan Stanley identificó un riesgo similar. Para revertir el aumento de la prima de riesgo argentina, consideró necesario un repunte del consumo y de la actividad, acompañado por una mayor desinflación que permita una recuperación más firme de los salarios reales. Pero advirtió: “El riesgo es que sea demasiado gradual para generar una mejora en el ánimo, por ejemplo, en el índice de confianza en el Gobierno o en la imagen favorable del presidente Milei”.
El crédito podría contribuir a esa recuperación, pero su impulso tardaría en llegar a los hogares. Según las conversaciones con los bancos que recogió el informe, primero se recuperarían los préstamos comerciales y en dólares; después, las hipotecas, el financiamiento de autos y los clientes de mejor perfil; finalmente, los préstamos personales y las tarjetas. Las entidades locales observan señales de estabilización de la morosidad, pero todavía no flexibilizan de manera generalizada sus condiciones para prestar.
El problema, según Morgan Stanley, no es principalmente la falta de recursos de los bancos para prestar. Siguen bien capitalizados y líquidos, pero los límites pasan por “la calidad de los deudores, la demanda, las tasas de interés y la confianza”. Esa frase explica el freno: hay plata, pero no hay ánimo suficiente para soltarla.
La revisión de expectativas muestra la magnitud del golpe. Macro redujo su previsión de crecimiento real del crédito para este año de alrededor del 20% a entre 2% y 5%, mientras que BBVA pasó de esperar una expansión del 25%-30% a aproximadamente el 10%.
El calendario electoral se convirtió en una línea divisoria: los instrumentos que vencen después de los comicios cotizan peor. De todos modos, Morgan Stanley mantuvo su visión favorable sobre los bonos argentinos y consideró posible que sus rendimientos bajen alrededor de un punto porcentual.
La pregunta que deja la nota no es solo económica: es política. Si la estabilización no termina de traducirse en consumo, crédito y salarios reales, el mercado va a seguir descontando riesgo antes de que el electorado tenga la última palabra. Y en 2027, el voto podría ser el termómetro más duro de todo el proceso.
