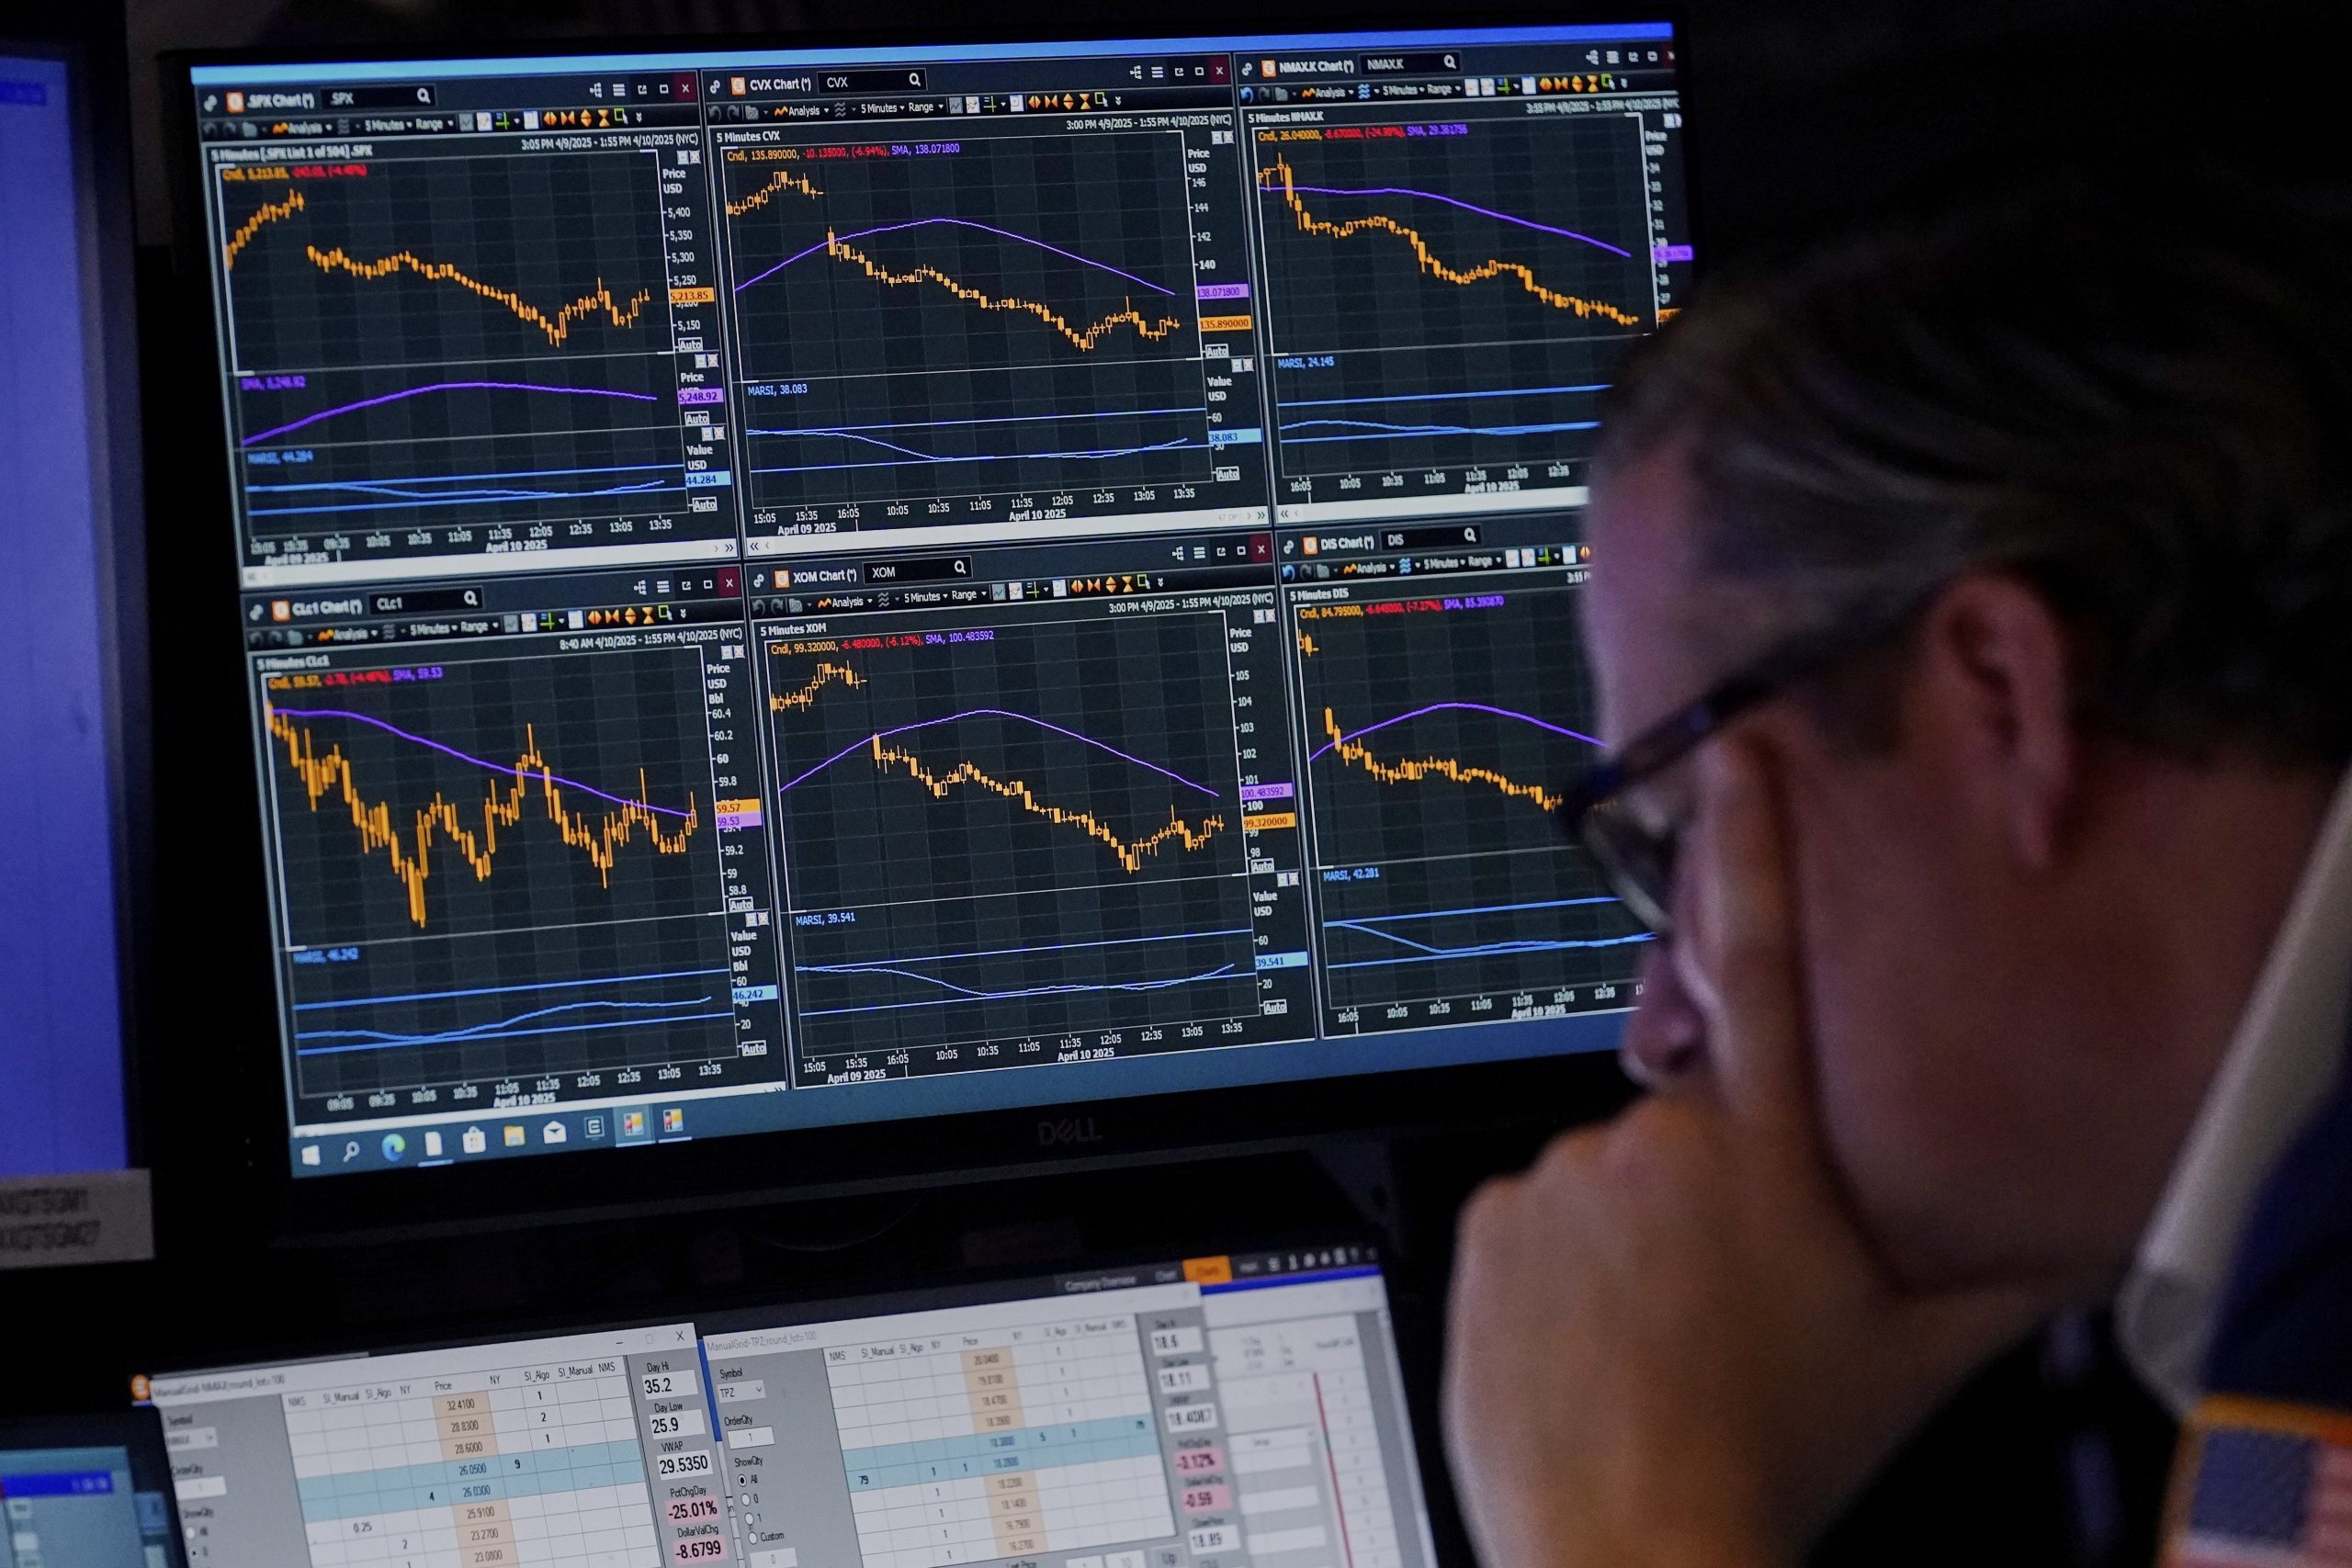
El riesgo país cerró la semana en 655 puntos básicos, el valor nominal más alto del año.
Superó la marca de 637 puntos del 30 de marzo y, tras sumar 48 unidades en los dos primeros días de octubre, vuelve a niveles que no se veían desde noviembre pasado.
En apenas dos jornadas de octubre, el indicador sumó 7,9% y ya acumula un incremento de 84 puntos en lo que va del año, equivalente a 14,7%.
Si vos mirás el dato, el indicador, elaborado por JP Morgan, volvió a marcar un techo del año y dejó en evidencia la presión sobre el mercado.
La escalada llegó después de que los bonos soberanos en dólares cayeran: los Globales cedieron 0,7% en el corto y se hundieron 2,8% en el largo.
Antes del salto, el riesgo país había logrado una corrección en los últimos días de septiembre que lo acercó a los 600 puntos; el inicio de octubre devolvió el salto.
En el cierre de la Argentina Week en París, el ministro de Economía, Luis Caputo, señaló que el indicador bajó desde niveles de 2500 puntos hasta cerca de 600 y que parte del movimiento reciente tiene origen político.
«El riesgo electoral también tuvo un impacto», sostuvo, y explicó que en reuniones en Nueva York durante la Asamblea de la ONU surgió preocupación por las elecciones del año que viene.
«Hoy eso genera una preocupación. No tanto en los inversores de la economía real, pero sí en los inversores financieros», afirmó sobre el temor a un posible regreso del kirchnerismo.
Caputo también apuntó al contexto externo: el efecto del petróleo y la fuerte suba de tasas en Estados Unidos y otras economías, a niveles que no se observaban desde hacía más de dos décadas.
El informe de Portfolio Personal Inversiones señaló que, en un contexto internacional adverso para los activos de riesgo, los bonos soberanos en dólares encadenaron otra semana en rojo.
Los títulos de los países emergentes bajaron 1,7% en la semana y la tasa del bono del Tesoro estadounidense a 10 años cerró en 5,28%, un nivel no visto desde 2007.
Ese aumento en los rendimientos de los bonos norteamericanos desató un masivo proceso de venta de activos globales, conocido como sell-off, que golpeó con fuerza a la renta fija local.
Para Grupo IEB, los shocks externos de esta magnitud normalmente tienen un impacto muy negativo en la Argentina, pero con una ancla fiscal robusta y un flujo de dólares sostenido el efecto queda acotado.
El mismo informe advirtió que los bonos argentinos sufrieron más que el resto de los emergentes y que, en el futuro inmediato, la dinámica de las tasas globales será determinante para la deuda argentina.
Un escenario de compresión de tasas a niveles algo más bajos es, según el informe, el principal driver para una mejora de la deuda argentina.
En tanto, GMA Capital advirtió que la economía no logra ofrecer señales contundentes que despejen los interrogantes sobre la continuidad política en 2027.
«La actividad no logra ofrecer las buenas noticias que el Gobierno necesita para fortalecer sus perspectivas de continuidad en 2027», detalló el reporte de GMA Capital.
Hasta hace unos meses, la discusión pasaba por una recuperación heterogénea; ahora empieza a pesar el riesgo de una nueva recesión técnica en la Argentina.
Tras la caída del segundo trimestre de 0,6% y la del EMAE de julio de 2,9%, el tercer trimestre arranca con un punto de partida desfavorable.
«Ya no se trata solo de cómo se distribuye el crecimiento, sino de si la economía consigue sostenerlo», resumió el informe de GMA Capital.
El último dato sobre la recaudación de agosto dio algo de oxígeno, pero vos entendés que el mercado sigue mirando si la actividad puede sostenerse y si el escenario político vuelve a presionar sobre los bonos.
