Otro plazo, otra prórroga. ATER, la Administradora Tributaria de Entre Ríos, resolvió esta semana extender el plazo para la implementación plena del Régimen de Transparencia Fiscal al Consumidor en la provincia. La fecha límite ahora es el 1 de enero de 2027, según una resolución firmada por el director ejecutivo del organismo, Jesús Korell, y publicada en el Boletín Oficial.
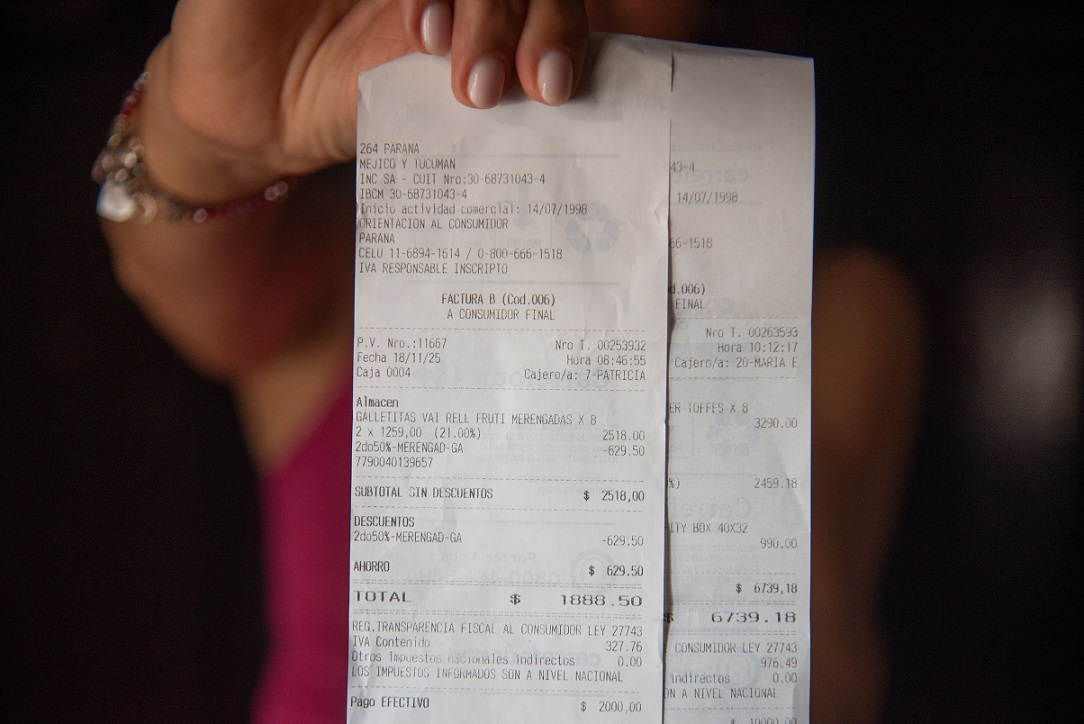
El régimen obliga a los contribuyentes del Impuesto sobre los Ingresos Brutos y al Ejercicio de Profesiones Liberales a discriminar los tributos en sus sistemas de facturación al momento de operar con consumidores finales. Dicho de otro modo: que el ticket o la factura muestre, con claridad, cuánto de lo que pagás es impuesto. Un dato que muchos prefieren que no se vea tan nítido.
La decisión no cayó del cielo: fue impulsada por pedidos formales de sectores con peso en la economía provincial. La Coordinadora de las Industrias de Productos Alimenticios y el Consejo Profesional de Ciencias Económicas fueron los que levantaron la mano primero, argumentando que los plazos originales eran inviables para adaptar sus sistemas técnicos e informáticos a tiempo.
Y ATER les dio la razón. En los considerandos de la resolución, el organismo reconoce que persisten dificultades operativas vinculadas al desarrollo, prueba, validación e implementación de los programas de software necesarios. No es un trámite menor: los sistemas de facturación deben ser reprogramados para reflejar la discriminación de tributos que exige la norma, y eso lleva tiempo y recursos.
Hay otro factor que la resolución pone sobre la mesa y que tiene peso propio: el escenario tributario nacional. Varias provincias avanzaron con regulaciones de similar naturaleza, y esa multiplicidad de regímenes genera un problema de coordinación para las empresas que operan en más de una jurisdicción. ATER reconoce que es necesario armonizar las pautas entre provincias antes de exigir el cumplimiento pleno, para no generar un laberinto burocrático que complique más de lo que ordena.
La prórroga estará vigente hasta que se superen tanto las trabas técnicas informáticas como los desafíos de articulación interjurisdiccional. Mientras tanto, los contribuyentes alcanzados por la norma tienen margen hasta el primer día de 2027 para adecuar sus sistemas, sin riesgo de sanción por incumplimiento del régimen de transparencia.
